Ile to wyjdzie miesięcznie? Zaawansowany kalkulator kredytowy już w ASARI
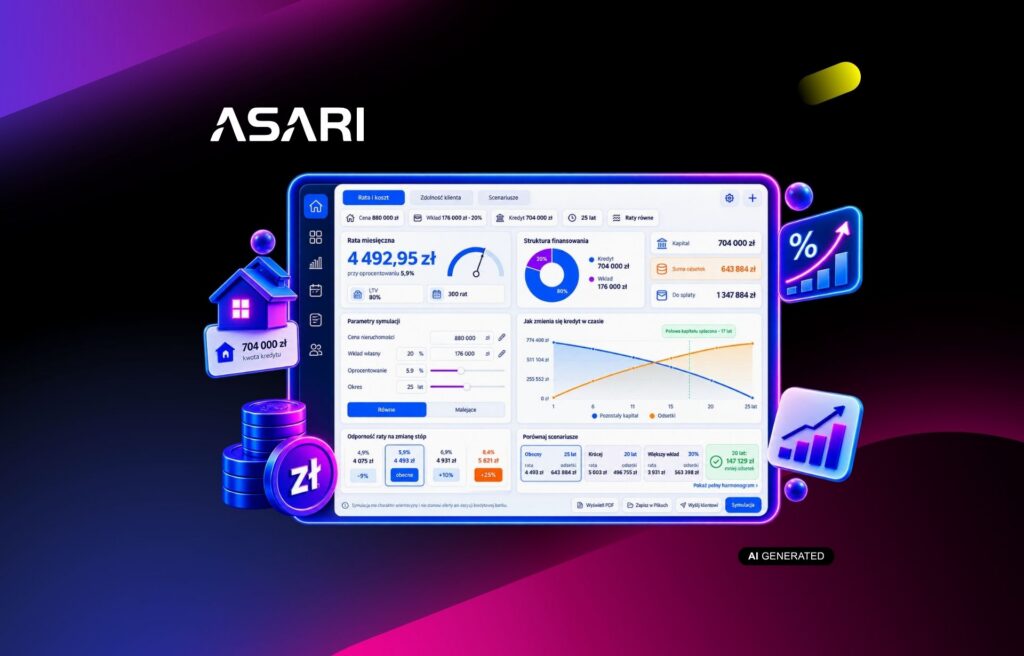
Klient rzadko pyta tylko o cenę nieruchomości. Zwykle chwilę później chce wiedzieć, ile wyniesie rata, jakiego wkładu własnego potrzebuje i na jaki budżet może sobie realnie pozwolić. Teraz takie wyliczenia zrobisz bez wychodzenia z ASARI.
Spis treści
W panelu Narzędzia pojawił się Zaawansowany Kalkulator Kredytowy. Pozwala policzyć ratę i całkowity koszt kredytu, oszacować możliwości finansowe klienta, porównać kilka wariantów oraz przygotować raport, który można zapisać w Plikach lub wysłać klientowi.
Rata i koszt kredytu przy konkretnej ofercie
Kalkulator znajdziesz w panelu Narzędzia. Jeśli uruchomisz go przy konkretnej nieruchomości, dane oferty mogą zostać wykorzystane w symulacji. Wystarczy ustawić wkład własny, oprocentowanie i okres kredytowania oraz wybrać raty równe lub malejące. Od razu zobaczysz miesięczną ratę, sumę odsetek i całkowitą kwotę do spłaty. Na ekranie pojawia się również struktura finansowania oraz wskaźnik LTV, czyli relacja kwoty kredytu do wartości nieruchomości.
W praktyce najwygodniejsze jest to, że wszystkie wartości przeliczają się na bieżąco. Jeśli klient chce zwiększyć wkład własny albo skrócić okres kredytowania, zmieniasz parametr i od razu widzisz nowy wynik. Nie trzeba więc przerywać rozmowy i wracać do obliczeń później. Możesz od razu pokazać, co konkretny wariant oznacza dla miesięcznej raty i całkowitego kosztu kredytu.
Możliwości klienta oszacujesz na podstawie danych
Czasem klient nie przychodzi z konkretną ofertą. Najpierw chce po prostu wiedzieć, w jakim budżecie powinien szukać. W drugiej zakładce kalkulatora wpisujesz dane gospodarstwa domowego: dochód netto, koszty utrzymania, liczbę osób, inne raty oraz planowany wkład własny. Na tej podstawie system szacuje maksymalną ratę, możliwą kwotę kredytu i maksymalną cenę nieruchomości.
To dobry punkt wyjścia przed rozpoczęciem poszukiwań. Zamiast pokazywać klientowi mieszkania, które już na starcie są poza jego zasięgiem, można od razu zawęzić budżet do bardziej realnego poziomu. Kalkulator przyjmuje przy tym ostrożne założenia. Limit rat wynosi 50% dochodu, a do oprocentowania doliczany jest bufor 2,5 punktu procentowego. Wszystkie parametry symulacji są widoczne przy wyniku. Dzięki temu klient wie, skąd wzięły się wyliczenia i może potraktować je jako orientację przed rozmową z bankiem lub doradcą kredytowym.
Scenariusze: zobacz, ile naprawdę kosztuje każda decyzja
Tu zaczyna się jedna z ciekawszych części kalkulatora. Klient może przecież zapytać: co będzie, jeśli zwiększę wkład własny? A jeśli zamiast 30 lat wybiorę 25? Czy wyższa rata rzeczywiście oznacza dużą oszczędność? Zamiast liczyć każdy wariant osobno, możesz zestawić je obok siebie. Każdy scenariusz ma własną kolumnę z ratą i sumą odsetek. Możesz więc porównać obecne warunki, większy wkład własny albo krótszy okres spłaty i od razu zobaczyć różnice.
Czasem są niewielkie. Innym razem okazuje się, że trochę wyższa rata oznacza dziesiątki tysięcy złotych mniej odsetek w całym okresie kredytowania. Przy większych kredytach różnice mogą być jeszcze większe. I właśnie wtedy liczby działają najlepiej. Zamiast przekonywać klienta, że jeden wariant może być korzystniejszy, po prostu pokazujesz mu oba.
Co się stanie z ratą, jeśli zmieni się oprocentowanie?
Kalkulator pozwala też sprawdzić, jak rata zachowa się przy innych poziomach oprocentowania. Możesz zobaczyć wariant z niższą stopą, wyższą stopą oraz scenariusz bardziej ostrożny. Dzięki temu klient nie patrzy wyłącznie na jedną ratę wyliczoną dla obecnych warunków.
Do tego dochodzi wykres pokazujący, jak z czasem maleje saldo kredytu. Zaznaczony jest także moment spłaty połowy kapitału. Jeśli klient chce wejść w szczegóły, ma do dyspozycji roczny harmonogram. Widać w nim, ile w kolejnych latach przypada na kapitał, a ile na odsetki.
Raport gotowy dla klienta
Po spotkaniu nie trzeba zostawiać klienta z kilkoma liczbami zapisanymi w telefonie. Całą symulację możesz zebrać w czytelnym raporcie powiązanym z konkretną ofertą. Znajdzie się w nim rata, struktura kosztów, porównanie scenariuszy oraz roczny harmonogram spłat.
Raport można pobrać jako PDF, zapisać w plikach nieruchomości albo od razu przekazać klientowi. To szczególnie przydatne, jeśli podczas rozmowy sprawdzaliście kilka wariantów. Klient może spokojnie wrócić do nich później, porównać liczby albo omówić je z doradcą kredytowym.
Orientacyjnie, czyli uczciwie
Kalkulator nie zastępuje banku ani doradcy kredytowego. Wyniki mają charakter orientacyjny i nie są ofertą ani decyzją kredytową. Ostateczne warunki zależą od banku oraz indywidualnej sytuacji klienta.
Taki kalkulator ma jednak bardzo praktyczną rolę. Pomaga wcześniej uporządkować budżet, sprawdzić kilka wariantów i lepiej przygotować się do dalszej rozmowy o finansowaniu. Dla agenta oznacza to również lepszy punkt wyjścia. Łatwiej ocenić, jakie oferty rzeczywiście warto pokazywać i w jakim przedziale cenowym się poruszać.
Policz pierwszą symulację w ASARI
Zaawansowany Kalkulator Kredytowy znajdziesz w panelu Narzędzia przy nieruchomości. Otwórz wybraną ofertę, ustaw parametry i sprawdź, jak zmieniają się rata oraz koszt kredytu w zależności od przyjętego wariantu.
Jeśli dopiero wybierasz system dla swojego biura, zobacz też, jakie możliwości oferuje program dla biur nieruchomości ASARI CRM. Bo kiedy klient pyta: „czy mnie na to stać?”, dobrze móc odpowiedzieć czymś więcej niż „to zależy”.
Podejmij słuszną decyzję
Załóż konto i przetestuj nasz system CRM za darmo