
Split payment, czyli mechanizm podzielonej płatności (MPP), to sposób zapłaty faktury, w którym kwota netto i VAT trafiają na odrębne konta. Od 1 listopada 2019 roku dotyczy praktycznie wszystkich przedsiębiorców: w określonych sytuacjach jest obowiązkowy, w pozostałych dobrowolny. Przepisy wydają się oczywiste, ale w praktyce budzą wątpliwości. Poniżej znajdziesz odpowiedzi na pytania o to, jak MPP działa w branży nieruchomości, jak opłacić i wystawić fakturę z MPP oraz jak ASARI CRM pomaga o tym pamiętać. Tekst opisuje stan przepisów z początku 2020 roku.
Table of content
- Czym jest split payment?
- Kiedy split payment jest obowiązkowy?
- Jak opłacić fakturę z MPP?
- Jak wystawić fakturę z MPP?
- Dlaczego MPP dotyczy biur nieruchomości?
- Co grozi za opłacenie faktury z MPP zwykłym przelewem?
- Jak MPP wpływa na deweloperów i firmy budowlane?
- Czy faktura za remont wynajmowanego lokalu wymaga MPP?
- Czy split payment dotyczy wspólnot mieszkaniowych?
- Czy MPP zagraża płynności finansowej firmy?
- Dlaczego warto stosować MPP dla wszystkich faktur?
Czym jest split payment?
Split payment to mechanizm, który rozdziela kwotę netto i VAT z faktury i przekazuje je na odrębne konta. Jego celem jest zapobieganie wyłudzeniom i uszczelnienie systemu podatkowego. Innymi słowy, ma zapewnić większe wpływy do budżetu państwa. Dla przedsiębiorców oznacza przeważnie więcej pracy i pewne trudności interpretacyjne.
Kiedy split payment jest obowiązkowy?
Split payment jest obowiązkowy, gdy jednocześnie spełnione są trzy warunki:
- wartość brutto całej transakcji przekracza 15 tys. zł,
- przynajmniej jedna pozycja dotyczy towarów lub usług wrażliwych,
- sprzedawca i nabywca są podatnikami VAT.
Przy wystawianiu i opłacaniu faktur trzeba więc pilnować, czy dokument jest objęty obowiązkiem MPP. Wystawca takiej faktury umieszcza na niej odpowiednią adnotację. Płacąc fakturę od innego przedsiębiorcy, sprawdzasz, czy nie dotyczy jej split payment. Szczególną uwagę zwróć na transakcje powyżej progu z towarami i usługami wrażliwymi. Taką fakturę opłacasz we właściwy sposób, nawet bez stosownej adnotacji. W tle są bowiem kary nakładane zarówno na wystawcę, jak i na płatnika.
Jak opłacić fakturę z MPP?
Fakturę z MPP opłacisz zwykłym formularzem przelewu w koncie firmowym, zaznaczając opcję płatności podzielonej. Sam mechanizm jest więc całkiem prosty w obsłudze. Różnica polega na tym, że zamiast łącznej kwoty brutto wpisujesz osobno netto i VAT. Resztą zajmują się banki. Kwota netto trafia z Twojego konta rozliczeniowego na konto kontrahenta, a VAT z Twojego konta VAT na konto VAT odbiorcy.
Warunek jest jeden: obie strony muszą mieć konta firmowe, które figurują na białej liście. Konto firmowe i tak jest obowiązkowe.
Poznaj najlepszy program dla biur nieruchomości ASARI CRM.
Jak wystawić fakturę z MPP?
Fakturę z MPP wystawiasz z adnotacją „mechanizm podzielonej płatności”. Ta adnotacja jest obowiązkowa, gdy sprzedajesz towar lub usługę z listy wrażliwych, a kwota przekracza 15 tys. zł. Listę zawiera załącznik 15 do ustawy o VAT (strona 309). Jeśli o adnotacji zapomnisz, konieczne będzie wystawienie faktury korygującej. Gdy nabywca opłaci taką fakturę zwykłym przelewem, fiskus naliczy karę w wysokości 30% dodatkowego podatku.
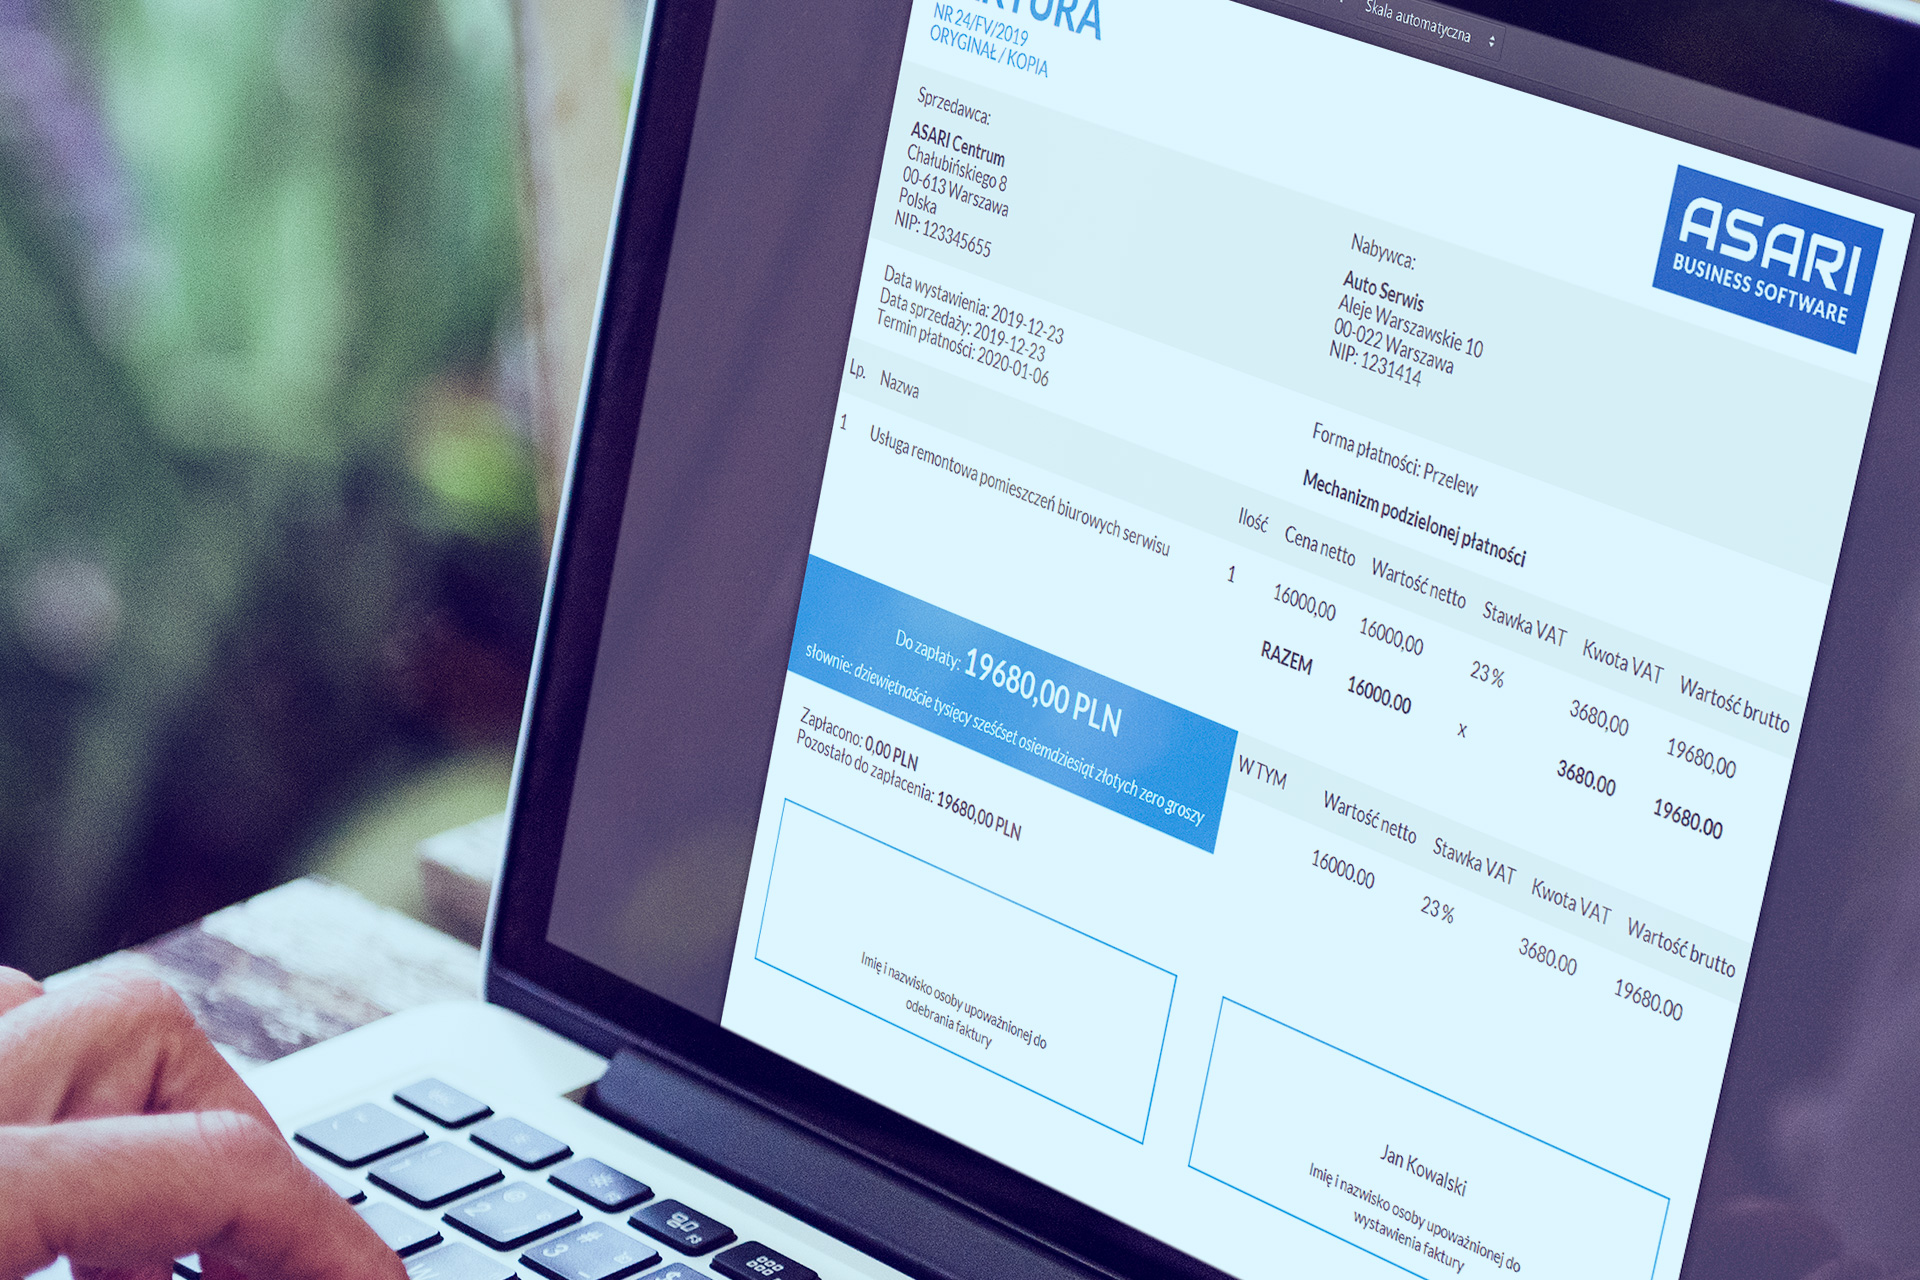
ASARI CRM to system CRM dla biur nieruchomości, w którym szansa na pominięcie adnotacji jest minimalna. Dbając o bezpieczeństwo i pieniądze klientów, ASARI dodało niemal bezobsługową opcję split payment. Przy wystawianiu faktury system pyta, czy podlega ona MPP. Gdy zaznaczysz, że tak, adnotacja pojawi się automatycznie na wygenerowanym pliku. Wystarczy jedno pole i problem z głowy.
Dlaczego MPP dotyczy biur nieruchomości?
MPP dotyczy biur nieruchomości, bo lista towarów i usług wrażliwych obejmuje łącznie 150 pozycji. Wydawać by się mogło, że branży nieruchomości dotyczą z niej jedynie usługi i materiały budowlane. Na liście są jednak także pozycje, z których korzysta niemal każda firma:
- paliwo,
- części i akcesoria do pojazdów silnikowych,
- komputery i ich części, tablety, smartfony,
- aparaty fotograficzne i kamery,
- maszyny i urządzenia elektryczne oraz ich części i akcesoria,
- usługi i materiały budowlane.
Praktycznie każde biuro nieruchomości prędzej czy później, raczej prędzej, zetknie się więc z mechanizmem podzielonej płatności. Najczęściej stanie się to przy fakturach kosztowych. Trudno wyobrazić sobie działanie takiej firmy bez samochodu, komputera czy telefonu.
Co grozi za opłacenie faktury z MPP zwykłym przelewem?
Za opłacenie zwykłym przelewem faktury, która spełnia warunki obowiązkowe dla MPP, nabywcy grozi sankcja w wysokości 30% należnego podatku. Taką fakturę trzeba opłacić w mechanizmie podzielonej płatności nawet wtedy, gdy nie ma na niej adnotacji. W przeciwnym razie nabywca nie zaliczy jej też w koszty. To dwie dotkliwe konsekwencje jednego przelewu.
Jak MPP wpływa na deweloperów i firmy budowlane?
Deweloperzy, firmy budowlane i wykończeniowe w większości przypadków operują fakturami z MPP w obie strony. Wynika to ze specyfiki branży i jej cen. Próg 15 tys. zł dotyczy przy tym całej transakcji, a nie pojedynczej faktury. Mechanizm podzielonej płatności zastąpił odwrotne obciążenie VAT, co upraszcza sprawę zwłaszcza podwykonawcom. Nie ma już wątpliwości, kto rozlicza podatek.
Split payment jest obowiązkowy dla transakcji spełniających trzy wskazane wcześniej warunki: kwotę, towary wrażliwe i status przedsiębiorców. W pozostałych przypadkach można go stosować dobrowolnie. I warto to robić.
Czy faktura za remont wynajmowanego lokalu wymaga MPP?
Faktura za remont lokalu wynajmowanego przez osobę prywatną nie wymaga adnotacji o MPP. Przykład: firma wykończeniowa wykonała remont o wartości powyżej progu w lokalu osoby, która go odpłatnie wynajmuje, ale nie prowadzi działalności gospodarczej. Nie jest spełniony trzeci warunek, bo obowiązek dotyczy tylko przedsiębiorców. Nabywca nie ma zresztą nawet możliwości zrealizować płatności podzielonej. Jako osoba fizyczna nie ma przecież konta VAT.
Inaczej jest, gdy taką usługę zleca przedsiębiorca. Może to być deweloper oferujący wykończone mieszkania albo biuro nieruchomości odświeżające swoją siedzibę. Wtedy usługodawca musi umieścić adnotację na fakturze, a nabywca opłacić ją zgodnie z MPP.
Czy split payment dotyczy wspólnot mieszkaniowych?
Split payment może dotyczyć wspólnot mieszkaniowych i firm zarządzających nieruchomościami. Sytuacja jest tu dość skomplikowana. Wspólnoty mieszkaniowe nie mają osobowości prawnej, ale mają ułomną zdolność prawną. Na gruncie przepisów o VAT są więc podmiotem i podlegają tym przepisom. Najczęściej korzystają ze zwolnienia podmiotowego, co jednak nie odbiera im statusu podatnika.
Ustawa o VAT nie obowiązuje w rozliczeniach kosztów zarządzania nieruchomością między właścicielami lokali a wspólnotą. Obowiązuje natomiast, gdy wspólnota pośredniczy między wykonawcą usługi objętej split payment a właścicielem lokalu. Wykonawca rozlicza się bowiem ze wspólnotą, a nie z każdym właścicielem z osobna. Wspólnota nabywająca towary i usługi na rzecz właścicieli lokali podlega zatem mechanizmowi podzielonej płatności.
Czy MPP zagraża płynności finansowej firmy?
MPP nie musi zagrażać płynności finansowej, choć wielu przedsiębiorców się tego obawia. Z jednej strony faktycznie tracisz z oczu część pieniędzy. Z drugiej są one cały czas dostępne na pokrycie Twoich zobowiązań z tytułu VAT. Mniej więc boli, kiedy przychodzi go zapłacić. Z konta VAT uregulujesz też inne zobowiązania podatkowe, w tym akcyzę, cło i składki ZUS.
Najważniejsze, że te pieniądze cały czas należą do Ciebie. Pieniądze z konta VAT można też uwolnić na cele inne niż przewidziane przez ustawodawcę. Wymaga to akceptacji urzędu skarbowego. Odmowa grozi tylko wtedy, gdy masz zaległości w VAT.
Dlaczego warto stosować MPP dla wszystkich faktur?
MPP warto stosować dla wszystkich faktur z towarami lub usługami wrażliwymi, także tych poniżej 15 tys. zł. Przy takich fakturach obowiązuje bowiem odpowiedzialność solidarna podatników, i to od pierwszej złotówki. Wcześniej odpowiedzialność ta obowiązywała dopiero od 50 tys. zł. Bezpieczniej jest więc stosować podzieloną płatność szeroko. Z ASARI CRM jest to na szczęście proste.